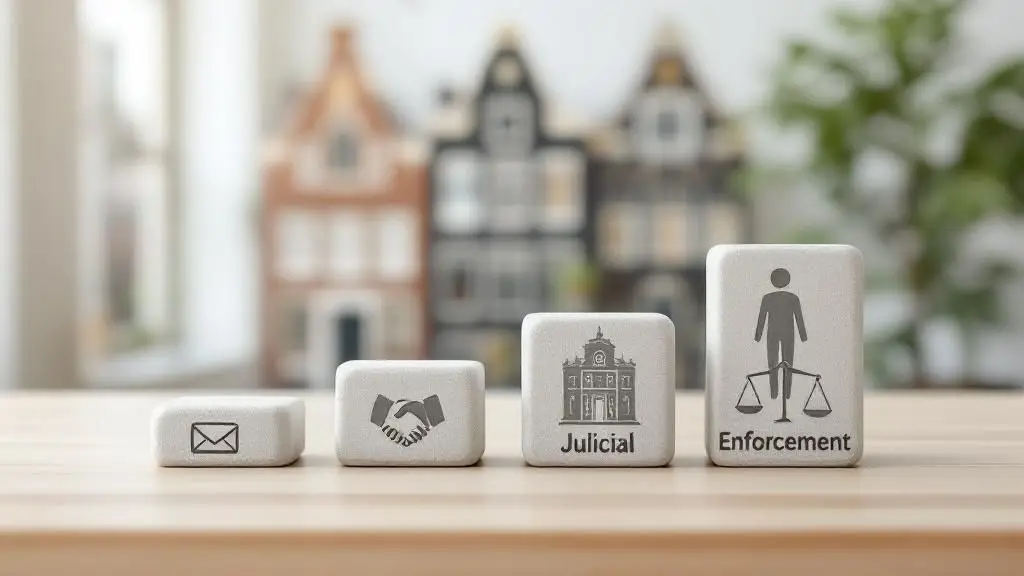
ನೆದರ್ಲ್ಯಾಂಡ್ಸ್ನಲ್ಲಿ ಸಾಲ ವಸೂಲಾತಿ ಎರಡು ಹಂತಗಳಲ್ಲಿ ನಡೆಯುತ್ತದೆ. ಸೌಹಾರ್ದಯುತ ಹಂತ ಎಂದರೆ ಸಾಲದಾತನು ನ್ಯಾಯಾಲಯದ ಹೊರಗೆ ಮಾಡುವ ಎಲ್ಲವೂ: ಜ್ಞಾಪನೆಗಳು, ಡೀಫಾಲ್ಟ್ನ ಔಪಚಾರಿಕ ಸೂಚನೆ, ಶಾಸನಬದ್ಧ ಬಡ್ಡಿ ಮತ್ತು ಗ್ರಾಹಕರ ವಿರುದ್ಧ, ಯಾವುದೇ ವಸೂಲಾತಿ ವೆಚ್ಚವನ್ನು ವಿಧಿಸುವ ಮೊದಲು ಕಡ್ಡಾಯ ಹದಿನಾಲ್ಕು ದಿನಗಳ ಪತ್ರ. ನ್ಯಾಯಾಂಗ ಹಂತವು ದಂಡಾಧಿಕಾರಿಯು ನೀಡುವ ಸಮನ್ಸ್ನ ರಿಟ್ನೊಂದಿಗೆ ಪ್ರಾರಂಭವಾಗುತ್ತದೆ ಮತ್ತು ಹಕ್ಕು ಯಶಸ್ವಿಯಾದರೆ, ದಂಡಾಧಿಕಾರಿಯು ವೇತನ, ಬ್ಯಾಂಕ್ ಖಾತೆಗಳು ಮತ್ತು ಸ್ವತ್ತುಗಳ ವಿರುದ್ಧ ಜಾರಿಗೊಳಿಸಬಹುದಾದ ತೀರ್ಪಿನಲ್ಲಿ ಕೊನೆಗೊಳ್ಳುತ್ತದೆ. ಪ್ರಾಯೋಗಿಕವಾಗಿ ಯಾವುದೇ ಹಂತವು ಐಚ್ಛಿಕವಲ್ಲ: ಮೊದಲ ಹಂತದಲ್ಲಿ ಬಿಟ್ಟುಬಿಟ್ಟ ಹಂತವು ಸಾಮಾನ್ಯವಾಗಿ ಎರಡನೇ ಹಂತದಲ್ಲಿ ನಿಮಗೆ ಹಣವನ್ನು ವೆಚ್ಚ ಮಾಡುತ್ತದೆ.
ಪಾವತಿಸದ ಇನ್ವಾಯ್ಸ್ ಯಾವಾಗ ನೀವು ಜಾರಿಗೊಳಿಸಬಹುದಾದ ಕ್ಲೈಮ್ ಆಗುತ್ತದೆ?
ಸಾಲಗಾರನು ಡೀಫಾಲ್ಟ್ ಆಗಿದ್ದರೆ (ವರ್ಜುಯಿಮ್) ಮಿತಿಮೀರಿದ ಇನ್ವಾಯ್ಸ್ ಜಾರಿಗೊಳಿಸಬಹುದಾಗಿದೆ. ಅಲ್ಲಿಯವರೆಗೆ, ಯಾವುದೇ ಶಾಸನಬದ್ಧ ಬಡ್ಡಿ ಅಥವಾ ಸಂಗ್ರಹ ವೆಚ್ಚಗಳು ನಡೆಯುವುದಿಲ್ಲ.
ಡಚ್ ಸಿವಿಲ್ ಕೋಡ್ನ ಆರ್ಟಿಕಲ್ 6:82 ರ ಅಡಿಯಲ್ಲಿ ಡೀಫಾಲ್ಟ್ (ಇನ್ಗ್ರೆಬ್ರೆಕೆಸ್ಟೆಲ್ಲಿಂಗ್) ಬಗ್ಗೆ ಲಿಖಿತ ಸೂಚನೆಯ ನಂತರ ಡೀಫಾಲ್ಟ್ ಸಾಮಾನ್ಯವಾಗಿ ಉದ್ಭವಿಸುತ್ತದೆ, ಇದು ಸಾಲಗಾರನಿಗೆ ಪಾವತಿಸಲು ಸಮಂಜಸವಾದ ಅಂತಿಮ ಅವಧಿಯನ್ನು ನೀಡುತ್ತದೆ. ಸಿವಿಲ್ ಕೋಡ್ನ ಆರ್ಟಿಕಲ್ 6:83 ರಲ್ಲಿ ಪಟ್ಟಿ ಮಾಡಲಾದ ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ, ಡೀಫಾಲ್ಟ್ ಯಾವುದೇ ಸೂಚನೆ ಇಲ್ಲದೆ ಉದ್ಭವಿಸುತ್ತದೆ. ಪಕ್ಷಗಳು ಕಳೆದುಹೋದ ಸ್ಥಿರ ಪಾವತಿ ದಿನಾಂಕವನ್ನು ಒಪ್ಪಿಕೊಂಡಾಗ, ಬಾಧ್ಯತೆಯು ತಪ್ಪಾದ ಕೃತ್ಯದಿಂದ ಉದ್ಭವಿಸಿದಾಗ ಅಥವಾ ಸಾಲಗಾರನು ಪಾವತಿಸುವುದಿಲ್ಲ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸಿದಾಗ ಅದು ಸಂಭವಿಸುತ್ತದೆ.
ಸಾಲಗಾರನು ಡೀಫಾಲ್ಟ್ ಆಗಿದ್ದರೆ, ಶಾಸನಬದ್ಧ ಬಡ್ಡಿಯು ಕಾನೂನಿನ ಕಾರ್ಯಾಚರಣೆಯ ಮೂಲಕ ನಡೆಯುತ್ತದೆ. ಗ್ರಾಹಕ ವಹಿವಾಟುಗಳಿಗೆ ದರವು ನಾಗರಿಕ ಸಂಹಿತೆಯ 6:119 ನೇ ವಿಧಿಯ ಸಾಮಾನ್ಯ ಶಾಸನಬದ್ಧ ಬಡ್ಡಿಯಾಗಿದೆ. ವ್ಯವಹಾರಗಳ ನಡುವಿನ ವಾಣಿಜ್ಯ ವಹಿವಾಟುಗಳಿಗೆ ಅಥವಾ ವ್ಯವಹಾರ ಮತ್ತು ಸಾರ್ವಜನಿಕ ಪ್ರಾಧಿಕಾರದ ನಡುವಿನ ವಾಣಿಜ್ಯ ವಹಿವಾಟುಗಳಿಗೆ, ಲೇಖನ 6:119a ರ ಹೆಚ್ಚಿನ ಶಾಸನಬದ್ಧ ವಾಣಿಜ್ಯ ಹಿತಾಸಕ್ತಿ ಅನ್ವಯಿಸುತ್ತದೆ. ಎರಡೂ ದರಗಳನ್ನು ಕೌನ್ಸಿಲ್ನಲ್ಲಿ ಆದೇಶದ ಮೂಲಕ ನಿಗದಿಪಡಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ನಿಯತಕಾಲಿಕವಾಗಿ ಬದಲಾಗುತ್ತದೆ. ಹಳೆಯ ಇನ್ವಾಯ್ಸ್ನಿಂದ ಅಲ್ಲ, ಪ್ರತಿ ಅವಧಿಗೆ ಸರ್ಕಾರ ಪ್ರಕಟಿಸಿದ ಅಂಕಿಅಂಶಗಳಿಂದ ಅನ್ವಯವಾಗುವ ಶೇಕಡಾವಾರು ಪ್ರಮಾಣವನ್ನು ತೆಗೆದುಕೊಳ್ಳಿ.
ಯಾವ ಪಾವತಿ ಅವಧಿ ಅನ್ವಯಿಸುತ್ತದೆ?
ಯಾವುದೇ ಒಪ್ಪಂದ ಮಾಡಿಕೊಳ್ಳದ ವ್ಯವಹಾರಗಳ ನಡುವೆ, ಇನ್ವಾಯ್ಸ್ ಸ್ವೀಕರಿಸಿದ ಮೂವತ್ತು ದಿನಗಳ ಒಳಗೆ ಪಾವತಿ ಮಾಡಬೇಕು. ದೀರ್ಘಾವಧಿಯ ಅವಧಿಗೆ ಒಪ್ಪಿಕೊಳ್ಳಬಹುದು, ಆದರೆ ಅನಿಯಮಿತ ಅವಧಿಗೆ ಅಲ್ಲ. ಒಂದು ದೊಡ್ಡ ಕಂಪನಿಯು ಸಣ್ಣ ಅಥವಾ ಮಧ್ಯಮ ಗಾತ್ರದ ಪೂರೈಕೆದಾರರ ಮೇಲೆ ಮೂವತ್ತು ದಿನಗಳಿಗಿಂತ ಹೆಚ್ಚಿನ ಪಾವತಿ ಅವಧಿಯನ್ನು ವಿಧಿಸುವಂತಿಲ್ಲ. ಕಾನೂನು ಅನುಮತಿಸುವುದನ್ನು ಮೀರಿದ ಷರತ್ತು ಅನೂರ್ಜಿತವಾಗಿದೆ. ನಂತರ ಶಾಸನಬದ್ಧ ಪದವು ಅದರ ಸ್ಥಳದಲ್ಲಿ ಅನ್ವಯಿಸುತ್ತದೆ ಮತ್ತು ವಾಣಿಜ್ಯ ಹಿತಾಸಕ್ತಿಯು ಅದು ಮುಕ್ತಾಯಗೊಳ್ಳುವ ದಿನದಿಂದ ನಡೆಯುತ್ತದೆ.

ಹದಿನಾಲ್ಕು ದಿನಗಳ ಪತ್ರವು ಏಕೆ ಆಗಾಗ್ಗೆ ತಪ್ಪಾಗಿರುತ್ತದೆ?
ಗ್ರಾಹಕರ ವಿರುದ್ಧ, ಸಾಲದಾತನು ನಾಗರಿಕ ಸಂಹಿತೆಯ ಲೇಖನ 6:96 ಪ್ಯಾರಾಗ್ರಾಫ್ 6 ರ ಅಡಿಯಲ್ಲಿ ನಿರ್ದಿಷ್ಟ ಲಿಖಿತ ಜ್ಞಾಪನೆಯನ್ನು ಕಳುಹಿಸಿದ ನಂತರವೇ ಕಾನೂನುಬಾಹಿರ ಸಂಗ್ರಹ ವೆಚ್ಚಗಳನ್ನು ವಿಧಿಸಬಹುದು. ಅನೇಕ ಪತ್ರಗಳು ಪದವನ್ನು ತಪ್ಪಾಗಿ ಅರ್ಥೈಸಿಕೊಳ್ಳುತ್ತವೆ ಮತ್ತು ನಂತರ ಯಾವುದೇ ಸಂಗ್ರಹ ವೆಚ್ಚಗಳು ಬಾಕಿ ಇರುವುದಿಲ್ಲ.
ಪತ್ರವು ಗ್ರಾಹಕರಿಗೆ ಯಾವುದೇ ಸಂಗ್ರಹ ವೆಚ್ಚಗಳಿಲ್ಲದೆ ಮೂಲ ಮೊತ್ತವನ್ನು ಪಾವತಿಸಲು ಕನಿಷ್ಠ ಹದಿನಾಲ್ಕು ದಿನಗಳ ಕಾಲಾವಕಾಶ ನೀಡಬೇಕು ಮತ್ತು ಪಾವತಿ ಮಾಡದಿದ್ದರೆ ವೆಚ್ಚಗಳು ಏನೆಂದು ನಮೂದಿಸಬೇಕು. ಪತ್ರವು ಗ್ರಾಹಕರನ್ನು ತಲುಪಿದ ಮರುದಿನದಿಂದ ಹದಿನಾಲ್ಕು ದಿನಗಳು ಪ್ರಾರಂಭವಾಗುತ್ತವೆ ಎಂದು ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ಹೇಳಿದೆ (ಹೊಗೆ ರಾಡ್ 25 ನವೆಂಬರ್ 2016, ECLI:NL:HR:2016:2704). ಒಂದು ಪತ್ರವು ತನ್ನದೇ ಆದ ದಿನಾಂಕದಿಂದ ಅಥವಾ ಅದನ್ನು ಕಳುಹಿಸಿದ ದಿನದಿಂದ ಹದಿನಾಲ್ಕು ದಿನಗಳನ್ನು ಎಣಿಸುತ್ತದೆ, ಆದ್ದರಿಂದ ಅದು ಪಾಲಿಸುವುದಿಲ್ಲ.
ಇದರ ಪರಿಣಾಮವೆಂದರೆ ಎಚ್ಚರಿಕೆಯಲ್ಲ: ವಸೂಲಾತಿ ವೆಚ್ಚಗಳ ಹಕ್ಕು ಸರಳವಾಗಿ ವಿಫಲಗೊಳ್ಳುತ್ತದೆ. ಅದೇ ತೀರ್ಪಿನ ಪ್ರಕಾರ, ದೋಷಪೂರಿತ ಪತ್ರವನ್ನು ನಂತರ ಸ್ವಲ್ಪ ಹೆಚ್ಚುವರಿ ಸಮಯವನ್ನು ನೀಡುವ ಮೂಲಕ ಸರಿಪಡಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ; ಸಾಲದಾತನು ಅದನ್ನು ಅನುಸರಿಸುವ ಹೊಸ ಪತ್ರವನ್ನು ಕಳುಹಿಸಬೇಕು. ಗ್ರಾಹಕರು ಈ ವಿಷಯವನ್ನು ಎತ್ತದಿದ್ದರೂ ಸಹ, ನ್ಯಾಯಾಲಯಗಳು ಇದನ್ನು ತಮ್ಮದೇ ಆದ ಮನವಿಯ ಮೂಲಕ ಪರಿಶೀಲಿಸುತ್ತವೆ.
ವೆಚ್ಚಗಳ ಮೊತ್ತವನ್ನು ಅಸಲಿನ ಶೇಕಡಾವಾರುಗಳ ಸ್ಲೈಡಿಂಗ್ ಮಾಪಕದ ಮೇಲೆ ತೀರ್ಪಿನ ಮೂಲಕ ನಿಗದಿಪಡಿಸಲಾಗಿದೆ. ಹಕ್ಕು ಬೆಳೆದಂತೆ ಶೇಕಡಾವಾರು ಕಡಿಮೆಯಾಗುತ್ತದೆ ಮತ್ತು ಶಾಸನಬದ್ಧ ಕನಿಷ್ಠ ಮತ್ತು ಗರಿಷ್ಠ ಇರುತ್ತದೆ. ಗ್ರಾಹಕರ ಕಡೆಗೆ ಆ ಮಾಪಕ ಕಡ್ಡಾಯವಾಗಿದೆ. ವ್ಯವಹಾರ ಸಾಲಗಾರರ ಕಡೆಗೆ ಪಕ್ಷಗಳು ತಮ್ಮ ಸಾಮಾನ್ಯ ಪರಿಸ್ಥಿತಿಗಳಲ್ಲಿ ವಿಭಿನ್ನ ನಿಯಮಗಳನ್ನು ಒಪ್ಪಿಕೊಳ್ಳಬಹುದು, ಇದು ಪ್ರಮಾಣಿತ ನಿಯಮಗಳ ಗುಂಪಿನಲ್ಲಿರುವ ಕೆಲವು ನಿಜವಾಗಿಯೂ ಉಪಯುಕ್ತ ಷರತ್ತುಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ.
ಸೌಹಾರ್ದಯುತ ಹಂತದಲ್ಲಿ ಯಾವ ನಿಯಮಗಳು ಅನ್ವಯವಾಗುತ್ತವೆ?
ಸೌಹಾರ್ದಯುತ ಹಂತವನ್ನು ನಿಯಂತ್ರಿಸಲಾಗುತ್ತದೆ: ಸಂಗ್ರಹ ಸೇವಾ ಪೂರೈಕೆದಾರರು ನೋಂದಾಯಿಸಿಕೊಳ್ಳಬೇಕು ಮತ್ತು ಗುಣಮಟ್ಟದ ನಿಯಮಗಳನ್ನು ಪಾಲಿಸಬೇಕು. ಹೆಚ್ಚಿನ ಹಕ್ಕುಗಳನ್ನು ಇನ್ನೂ ಈ ಹಂತದಲ್ಲಿ ಪರಿಹರಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ವಾಣಿಜ್ಯ ಫಲಿತಾಂಶವನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಇಲ್ಲಿಯೇ ನಿರ್ಧರಿಸಲಾಗುತ್ತದೆ.
ಈ ಹಂತವು ಜ್ಞಾಪನೆಯೊಂದಿಗೆ ಪ್ರಾರಂಭವಾಗುತ್ತದೆ, ಔಪಚಾರಿಕ ಬೇಡಿಕೆಗೆ (ಆನ್ಮನಿಂಗ್) ಮುಂದುವರಿಯುತ್ತದೆ ಮತ್ತು ಸಾಲಗಾರನು ಪ್ರತಿಕ್ರಿಯಿಸಿದರೆ, ಆಗಾಗ್ಗೆ ಪಾವತಿ ವ್ಯವಸ್ಥೆ ಅಥವಾ ಕ್ಲೈಮ್ನ ಒಂದು ಭಾಗಕ್ಕೆ ಇತ್ಯರ್ಥಪಡಿಸುವಿಕೆಯಲ್ಲಿ ಕೊನೆಗೊಳ್ಳುತ್ತದೆ. ಆಗಾಗ್ಗೆ ಕಂತುಗಳನ್ನು ಸ್ವೀಕರಿಸಲು ಸಿದ್ಧರಿರುವುದು ಪೂರ್ಣ ಮೊತ್ತವನ್ನು ಒತ್ತಾಯಿಸುವುದಕ್ಕಿಂತ ಮತ್ತು ಏನನ್ನೂ ಪಡೆಯುವುದಕ್ಕಿಂತ ಹೆಚ್ಚಿನದನ್ನು ತರುತ್ತದೆ.
ಸಾಲ ವಸೂಲಾತಿ ಸೇವೆಗಳ ಗುಣಮಟ್ಟ ಕಾಯ್ದೆ (ವೆಟ್ ಕ್ವಾಲೈಟ್ ಇನ್ಕಾಸೋಡಿಯನ್ಸ್ಟ್ವರ್ಲೆನಿಂಗ್) ಅಡಿಯಲ್ಲಿ, ಜಸ್ಟಿಸ್ ಇಟ್ಟುಕೊಂಡಿರುವ ಸಾಲ ವಸೂಲಾತಿ ಸೇವೆಗಳ ನೋಂದಣಿಯಲ್ಲಿ ಸಂಗ್ರಹ ಸೇವಾ ಪೂರೈಕೆದಾರರನ್ನು ನಮೂದಿಸಬೇಕು. ಏಪ್ರಿಲ್ 1, 2025 ರಿಂದ ಆ ನೋಂದಣಿ ಇಲ್ಲದೆ ಕಾನೂನುಬಾಹಿರ ವಸೂಲಿಯನ್ನು ಕೈಗೊಳ್ಳಲು ಅಥವಾ ನೀಡಲು ನಿಷೇಧಿಸಲಾಗಿದೆ. ನೋಂದಾಯಿತ ಪೂರೈಕೆದಾರರು ವೃತ್ತಿಪರ ಸಾಮರ್ಥ್ಯ, ಅವರ ಪತ್ರಗಳಲ್ಲಿನ ಮಾಹಿತಿಯ ನಿಖರತೆ, ದೂರುಗಳ ನಿರ್ವಹಣೆ ಮತ್ತು ಅವರು ಸಾಲಗಾರರನ್ನು ಸಂಪರ್ಕಿಸುವ ವಿಧಾನದ ಅವಶ್ಯಕತೆಗಳನ್ನು ಪೂರೈಸಬೇಕು. ನ್ಯಾಯ ಮತ್ತು ಭದ್ರತಾ ತನಿಖಾಧಿಕಾರಿ (ಇನ್ಸ್ಪೆಕ್ಟೀ ಜಸ್ಟಿಟೀ ಎನ್ ವೀಲಿಘೈಡ್) ಸಂಗ್ರಹ ಮಾರುಕಟ್ಟೆಯನ್ನು ಮೇಲ್ವಿಚಾರಣೆ ಮಾಡುತ್ತದೆ ಮತ್ತು ದಂಡ ವಿಧಿಸಬಹುದು.
ಎರಡು ಪ್ರಾಯೋಗಿಕ ಪರಿಣಾಮಗಳು ಉಂಟಾಗುತ್ತವೆ. ನೀವು ಸಾಲಗಾರರಾಗಿದ್ದರೆ, ನೋಂದಾಯಿಸದ ಏಜೆನ್ಸಿಯು ನಿಮ್ಮ ಸ್ವಂತ ಹಕ್ಕನ್ನು ವಾದಕ್ಕೆ ಒಡ್ಡುತ್ತದೆ ಮತ್ತು ನಿಮ್ಮ ವ್ಯವಹಾರವನ್ನು ಖ್ಯಾತಿಯ ಅಪಾಯಕ್ಕೆ ಒಡ್ಡುತ್ತದೆ. ನೀವು ಯಾರಿಗಾದರೂ ಸೂಚಿಸುವ ಮೊದಲು ರಿಜಿಸ್ಟರ್ ಅನ್ನು ಪರಿಶೀಲಿಸಿ. ನೀವು ಸಾಲಗಾರರಾಗಿದ್ದರೆ, ಕಾನೂನು ಬೆಂಬಲಿಸದ ಮೊತ್ತವನ್ನು ಕೋರುವ ಅಥವಾ ಕಳುಹಿಸುವವರು ತೆಗೆದುಕೊಳ್ಳಲಾಗದ ಕ್ರಮಗಳನ್ನು ಬೆದರಿಸುವ ಪತ್ರವು ಅಹಿತಕರವಾಗಿರುತ್ತದೆ. ಇದು ನಿಯಮಗಳನ್ನು ಉಲ್ಲಂಘಿಸುತ್ತದೆ ಮತ್ತು ನಿಮಗೆ ದೂರು ನೀಡಲು ಒಂದು ಕಾರಣವನ್ನು ನೀಡುತ್ತದೆ.

ಯಾರಿಗೆ ಯಾವ ಅಧಿಕಾರವಿದೆ: ಸಂಗ್ರಹಣಾ ಸಂಸ್ಥೆ ಅಥವಾ ದಂಡಾಧಿಕಾರಿ?
ಒಂದು ಸಂಗ್ರಹಣಾ ಸಂಸ್ಥೆ (ಇನ್ಕಾಸೊಬ್ಯೂರೋ) ಯಾವುದೇ ಇತರ ಸಾಲಗಾರರಿಗಿಂತ ಹೆಚ್ಚಿನ ಅಧಿಕಾರವನ್ನು ಹೊಂದಿಲ್ಲ. ಅದು ಬರೆಯಬಹುದು, ದೂರವಾಣಿ ಮಾಡಬಹುದು ಮತ್ತು ಮಾತುಕತೆ ನಡೆಸಬಹುದು, ಆದರೆ ಅದು ಏನನ್ನೂ ವಶಪಡಿಸಿಕೊಳ್ಳಲು ಸಾಧ್ಯವಿಲ್ಲ.
ದಂಡಾಧಿಕಾರಿ (gerechtsdeurwaarder) ರಾಜಮನೆತನದ ಆದೇಶದ ಮೂಲಕ ನೇಮಕಗೊಂಡ ಸಾರ್ವಜನಿಕ ಅಧಿಕಾರಿ. ದಂಡಾಧಿಕಾರಿ ಮಾತ್ರ ಸಮನ್ಸ್ ಮತ್ತು ಲೆವಿ ಅಟ್ಯಾಚ್ಮೆಂಟ್ ರಿಟ್ ಅನ್ನು ನೀಡಬಹುದು. ಯಾವುದೇ ತೀರ್ಪಿನ ಮೊದಲು ಸೌಹಾರ್ದಯುತ ಹಂತದಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುವ ದಂಡಾಧಿಕಾರಿ ಸಾಮಾನ್ಯ ಏಜೆಂಟ್ ಆಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಾನೆ ಮತ್ತು ಏಜೆನ್ಸಿಗಿಂತ ಹೆಚ್ಚಿನ ಬಲವಂತದ ಶಕ್ತಿಯನ್ನು ಹೊಂದಿರುವುದಿಲ್ಲ. ಲೆಟರ್ಹೆಡ್ ಅದನ್ನು ಬದಲಾಯಿಸುವುದಿಲ್ಲ.
ಕ್ಲೈಮ್ ಯಾವಾಗ ಅವಧಿ ಮುಗಿಯುತ್ತದೆ, ಮತ್ತು ನೀವು ಗಡಿಯಾರವನ್ನು ಹೇಗೆ ನಿಲ್ಲಿಸುತ್ತೀರಿ?
ಒಪ್ಪಂದದ ಅಡಿಯಲ್ಲಿ ಪಾವತಿಗಾಗಿ ಹಕ್ಕು ಸಲ್ಲಿಸುವುದು ಸಾಮಾನ್ಯವಾಗಿ ನಾಗರಿಕ ಸಂಹಿತೆಯ ವಿಧಿ 3:307 ರ ಅಡಿಯಲ್ಲಿ, ಅದು ಬಾಕಿ ಉಳಿದ ಐದು ವರ್ಷಗಳ ನಂತರ ಕಾಲಾವಕಾಶ ಕಡಿತಗೊಳ್ಳುತ್ತದೆ. ಲಿಖಿತ ಬೇಡಿಕೆಯು ಗಡಿಯಾರವನ್ನು ನಿಲ್ಲಿಸುತ್ತದೆ ಮತ್ತು ಹೊಸ ಅವಧಿಯನ್ನು ಪ್ರಾರಂಭಿಸುತ್ತದೆ.
ಸಾಲಗಾರರು ಸಾಮಾನ್ಯವಾಗಿ ಒಂದೇ ಪತ್ರದಿಂದ ತಡೆಯಬಹುದಾಗಿದ್ದ ಮಿತಿ ಅವಧಿಗಳಿಗೆ ಹಕ್ಕುಗಳನ್ನು ಕಳೆದುಕೊಳ್ಳುತ್ತಾರೆ. ಐದು ವರ್ಷಗಳ ಅವಧಿಯು ಹಕ್ಕು ಸಲ್ಲಿಸಬೇಕಾದ ದಿನಾಂಕ ಮತ್ತು ಪಾವತಿಸಬೇಕಾದ ದಿನಾಂಕದ ನಂತರದ ದಿನದಿಂದ ನಡೆಯುತ್ತದೆ. ನಿರ್ದಿಷ್ಟ ಸಂದರ್ಭಗಳಲ್ಲಿ ಕಡಿಮೆ ಅವಧಿಗಳು ಅನ್ವಯಿಸುತ್ತವೆ. ಗ್ರಾಹಕ ಮಾರಾಟದಲ್ಲಿ, ಖರೀದಿ ಬೆಲೆಯನ್ನು ಪಾವತಿಸಲು ಮಾರಾಟಗಾರರ ಹಕ್ಕು ಎರಡು ವರ್ಷಗಳ ನಂತರ ಕಾಲಾವಕಾಶ ನೀಡಲಾಗುತ್ತದೆ (ಸಿವಿಲ್ ಕೋಡ್ನ ಲೇಖನ 7:28). ತಪ್ಪಾದ ಕೃತ್ಯದಿಂದ ಉಂಟಾಗುವ ಹಕ್ಕುಗಳು ತಮ್ಮದೇ ಆದ ಆಡಳಿತಕ್ಕೆ ಒಳಪಟ್ಟಿರುತ್ತವೆ.
ಅವಧಿಯನ್ನು ಅಡ್ಡಿಪಡಿಸಬಹುದು. ಸಿವಿಲ್ ಕೋಡ್ನ ಆರ್ಟಿಕಲ್ 3:317 ರ ಅಡಿಯಲ್ಲಿ, ಸಾಲದಾತನು ತನ್ನ ಕಾರ್ಯಕ್ಷಮತೆಯ ಹಕ್ಕನ್ನು ನಿಸ್ಸಂದಿಗ್ಧವಾಗಿ ಕಾಯ್ದಿರಿಸಿದ ಲಿಖಿತ ಬೇಡಿಕೆ ಅಥವಾ ಲಿಖಿತ ಸೂಚನೆಯು ಮಿತಿಯನ್ನು ಅಡ್ಡಿಪಡಿಸುತ್ತದೆ ಮತ್ತು ಮರುದಿನ ಹೊಸ ಅವಧಿ ಪ್ರಾರಂಭವಾಗುತ್ತದೆ. ಪ್ರಕ್ರಿಯೆಗಳನ್ನು ನೀಡುವುದರಿಂದಲೂ ಅಡ್ಡಿಯಾಗುತ್ತದೆ. ಆಂತರಿಕ ಫೈಲ್ ಟಿಪ್ಪಣಿಯು ಹಾಗೆ ಮಾಡುವುದಿಲ್ಲ, ಅಥವಾ ಲಿಖಿತವಾಗಿ ದೃಢೀಕರಿಸದ ದೂರವಾಣಿ ಕರೆ ಅಥವಾ ಸಾಲದಾತನು ಇನ್ನೂ ಪಾವತಿಯನ್ನು ಪಡೆಯುತ್ತಾನೆ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸದ ಜ್ಞಾಪನೆಯು ಹಾಗೆ ಮಾಡುವುದಿಲ್ಲ. ಪ್ರತಿಯೊಂದು ಬೇಡಿಕೆಯ ದಿನಾಂಕದ ಪ್ರತಿಯನ್ನು ಇಟ್ಟುಕೊಳ್ಳುವುದು ಲಭ್ಯವಿರುವ ಮೊಕದ್ದಮೆ ವಿಮೆಯ ಅಗ್ಗದ ರೂಪವಾಗಿದೆ.
ನೀವು ಆ ಆರೋಪವನ್ನು ಸಾಬೀತುಪಡಿಸಬಲ್ಲಿರಾ?
ಇವುಗಳಲ್ಲಿ ಯಾವುದಾದರೂ ವಿಷಯವಾಗುವ ಮೊದಲು, ಹಕ್ಕು ಅಸ್ತಿತ್ವದಲ್ಲಿರಬೇಕು ಮತ್ತು ಸಾಬೀತುಪಡಿಸುವಂತಿರಬೇಕು. ಫೈಲ್ ಏನು ಒಪ್ಪಿಕೊಂಡಿದೆ, ಸರಕು ಅಥವಾ ಸೇವೆಗಳನ್ನು ತಲುಪಿಸಲಾಗಿದೆ, ಇನ್ವಾಯ್ಸ್ ಕಳುಹಿಸಲಾಗಿದೆ ಮತ್ತು ಸ್ವೀಕರಿಸಲಾಗಿದೆ ಮತ್ತು ಯಾವ ಸಾಮಾನ್ಯ ಷರತ್ತುಗಳು ಅನ್ವಯಿಸುತ್ತವೆ ಮತ್ತು ಅವುಗಳನ್ನು ಯಾವಾಗ ಲಭ್ಯವಾಗುವಂತೆ ಮಾಡಲಾಗಿದೆ ಎಂಬುದನ್ನು ತೋರಿಸಬೇಕು.
ಒಂದು ಕ್ಲೈಮ್ ಅನ್ನು ಪಾವತಿಸುವ ಸಾಮರ್ಥ್ಯಕ್ಕಿಂತ ಹೆಚ್ಚಾಗಿ ಅರ್ಹತೆಯ ಮೇಲೆ ವಿವಾದಿಸಿದರೆ, ಸಾಮಾನ್ಯವಾಗಿ ಪ್ರಕರಣವನ್ನು ನಿರ್ಧರಿಸುವುದು ವಿತರಣೆ ಮತ್ತು ನಿಯಮಗಳು. ಡಚ್ ಕಾನೂನಿನ ಅಡಿಯಲ್ಲಿ ಕ್ಲೈಮ್ ಎಂದರೇನು ಎಂಬುದರ ಕುರಿತು ನಮ್ಮ ವಿವರಣೆಯು ಅಂಶಗಳನ್ನು ಹೆಚ್ಚು ವಿವರವಾಗಿ ವಿವರಿಸುತ್ತದೆ.
ತೀರ್ಪಿನ ಮೊದಲು ನೀವು ಕ್ಲೈಮ್ ಅನ್ನು ಹೇಗೆ ಪಡೆದುಕೊಳ್ಳಬಹುದು?
ಪೂರ್ವಾಗ್ರಹ ಪೀಡಿತ ಆಸ್ತಿಯನ್ನು ವಸೂಲಿ ಮಾಡಲು ಅನುಮತಿ ನೀಡುವಂತೆ ನೀವು ನ್ಯಾಯಾಲಯವನ್ನು ಕೇಳಬಹುದು (ಕನ್ಸರ್ವೇಟೋಯಿರ್ ಬೆಸ್ಲಾಗ್). ಇದು ಕ್ಲೈಮ್ ನಿರ್ಧಾರವಾಗುವ ಮೊದಲು ಸ್ವತ್ತುಗಳನ್ನು ಸ್ಥಗಿತಗೊಳಿಸುತ್ತದೆ, ಆದ್ದರಿಂದ ಸಾಲಗಾರನು ಈ ಮಧ್ಯೆ ಅವುಗಳನ್ನು ಸ್ಥಳಾಂತರಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ.
ವಿಚಾರಣೆಗಳು ಸಮಯ ತೆಗೆದುಕೊಳ್ಳುತ್ತವೆ, ಮತ್ತು ಹಕ್ಕು ಬರುತ್ತಿದೆ ಎಂದು ತಿಳಿದಿರುವ ಸಾಲಗಾರನು ಸ್ವತ್ತುಗಳನ್ನು ಸ್ಥಳಾಂತರಿಸಲು ಪ್ರಯತ್ನಿಸಬಹುದು. ಡಚ್ ಕಾನೂನು ಅಸಾಮಾನ್ಯವಾಗಿ ಪ್ರವೇಶಿಸಬಹುದಾದ ಪರಿಹಾರವನ್ನು ನೀಡುತ್ತದೆ. ಲಿಖಿತ ಅರ್ಜಿಯ ಮೇಲೆ, ಜಿಲ್ಲಾ ನ್ಯಾಯಾಲಯದ ಮಧ್ಯಂತರ ಪರಿಹಾರ ನ್ಯಾಯಾಧೀಶರು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳು, ಮೂರನೇ ವ್ಯಕ್ತಿಗಳಿಂದ ಸಾಲಗಾರನಿಗೆ ನೀಡಬೇಕಾದ ಕರಾರುಗಳು, ಚಲಿಸಬಲ್ಲ ಸರಕುಗಳು, ಷೇರುಗಳು ಅಥವಾ ಸ್ಥಿರ ಆಸ್ತಿಯನ್ನು ಮುಟ್ಟುಗೋಲು ಹಾಕಿಕೊಳ್ಳಲು ಅನುಮತಿ ನೀಡಬಹುದು.
ಸಾಮಾನ್ಯವಾಗಿ ಸಾಲಗಾರನ ವಿಚಾರಣೆ ನಡೆಸದೆಯೇ ಅರ್ಜಿಯನ್ನು ನಿರ್ಧರಿಸಲಾಗುತ್ತದೆ, ಆಗಾಗ್ಗೆ ಕೆಲವೇ ದಿನಗಳಲ್ಲಿ, ಆದ್ದರಿಂದ ಜಪ್ತಿಯು ಅನಿರೀಕ್ಷಿತವಾಗಿ ಬರುತ್ತದೆ. ಕ್ಲೈಮ್ನ ಸಾರಾಂಶ ಮೌಲ್ಯಮಾಪನದ ಮೇಲೆ ರಜೆ ನೀಡಲಾಗುತ್ತದೆ. ನ್ಯಾಯಾಧೀಶರು ಸಾಮಾನ್ಯವಾಗಿ ಹದಿನಾಲ್ಕು ದಿನಗಳ ಅವಧಿಯನ್ನು ನಿಗದಿಪಡಿಸುತ್ತಾರೆ, ಆ ಅವಧಿಯೊಳಗೆ ಮುಖ್ಯ ವಿಚಾರಣೆಯನ್ನು ಪ್ರಾರಂಭಿಸಬೇಕು. ಅವು ಸರಿಯಾಗಿಲ್ಲದಿದ್ದರೆ, ಜಪ್ತಿಯು ರದ್ದಾಗುತ್ತದೆ.
ಈ ಪರಿಹಾರವು ತೀಕ್ಷ್ಣವಾದ ದೃಷ್ಟಿಕೋನವನ್ನು ಹೊಂದಿದೆ. ಸಾಲಗಾರನು ಲಗತ್ತನ್ನು ವಿಧಿಸಿ ನಂತರ ಪ್ರಕರಣವನ್ನು ಕಳೆದುಕೊಳ್ಳುವವನು ತಾತ್ವಿಕವಾಗಿ ಉಂಟಾದ ಹಾನಿಗೆ ಹೊಣೆಗಾರನಾಗಿರುತ್ತಾನೆ, ಸಾಲಗಾರನು ತಪ್ಪನ್ನು ಸಾಬೀತುಪಡಿಸಬೇಕಾಗಿಲ್ಲ. ಆಧಾರರಹಿತ ಲಗತ್ತಿನ ಅಪಾಯವು ಅದನ್ನು ವಿಧಿಸಲು ಆಯ್ಕೆ ಮಾಡಿದ ಪಕ್ಷದೊಂದಿಗೆ ಇರುತ್ತದೆ. ಅದು ಪೂರ್ವಾಗ್ರಹ ಲಗತ್ತನ್ನು ಮಾತುಕತೆಯ ಸೂಚಕಕ್ಕಿಂತ ಗಂಭೀರ ಹೆಜ್ಜೆಯನ್ನಾಗಿ ಮಾಡುತ್ತದೆ. ನೀವು ಅದನ್ನು ಬಳಸಲು ನಿರ್ಧರಿಸುವ ಮೊದಲು ಡಚ್ ಕಾನೂನಿನಲ್ಲಿ ಪೂರ್ವಾಗ್ರಹ ಲಗತ್ತಿನ ಕುರಿತು ನಮ್ಮ ಲೇಖನವನ್ನು ಓದಿ.
ಯಾವ ನ್ಯಾಯಾಲಯವು ಮೊಕದ್ದಮೆಯನ್ನು ಆಲಿಸುತ್ತದೆ ಮತ್ತು ಅಲ್ಲಿ ಏನಾಗುತ್ತದೆ?
25,000 ಯೂರೋಗಳವರೆಗಿನ ಹಣದ ಕ್ಲೈಮ್ಗಳು ಉಪ ಜಿಲ್ಲಾ ನ್ಯಾಯಾಲಯಕ್ಕೆ (ಕಾಂಟೋನ್ರೆಕ್ಟರ್) ಹೋಗುತ್ತವೆ, ಅಲ್ಲಿ ನಿಮಗೆ ವಕೀಲರ ಅಗತ್ಯವಿಲ್ಲ. ದೊಡ್ಡ ಕ್ಲೈಮ್ಗಳು ಜಿಲ್ಲಾ ನ್ಯಾಯಾಲಯಕ್ಕೆ ಹೋಗುತ್ತವೆ, ಅಲ್ಲಿ ವಕೀಲರು ಕಡ್ಡಾಯವಾಗಿರುತ್ತಾರೆ.
ಮೌಲ್ಯ ಏನೇ ಇರಲಿ, ಉಪಜಿಲ್ಲಾ ನ್ಯಾಯಾಲಯವು ಉದ್ಯೋಗ, ಬಾಡಿಗೆ, ಗ್ರಾಹಕ ಸಾಲ ಮತ್ತು ಗ್ರಾಹಕ ಮಾರಾಟದ ಪ್ರಕರಣಗಳನ್ನು ಸಹ ವಿಚಾರಣೆ ಮಾಡುತ್ತದೆ. ಉಳಿದೆಲ್ಲವೂ ಜಿಲ್ಲಾ ನ್ಯಾಯಾಲಯದ ಸಾಮಾನ್ಯ ಕೋಣೆಗೆ ಹೋಗುತ್ತದೆ.
ಈ ವ್ಯತ್ಯಾಸವು ವೆಚ್ಚದ ಮೇಲೆ ನೇರ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ. ಉಪ ಜಿಲ್ಲಾ ನ್ಯಾಯಾಲಯದ ಮುಂದೆ, ಪಕ್ಷಗಳು ತಮ್ಮದೇ ಆದ ಪ್ರಕರಣವನ್ನು ನಡೆಸಬಹುದು, ಮತ್ತು ಕಂಪನಿಯನ್ನು ತನ್ನದೇ ಆದ ನಿರ್ದೇಶಕರು ಅಥವಾ ಅಧಿಕೃತ ಏಜೆಂಟ್ ಪ್ರತಿನಿಧಿಸಬಹುದು. ಜಿಲ್ಲಾ ನ್ಯಾಯಾಲಯದ ಮುಂದೆ, ವಕೀಲರಿಂದ ಪ್ರಾತಿನಿಧ್ಯ ಕಡ್ಡಾಯವಾಗಿದೆ. ಸಮನ್ಸ್ ರಿಟ್ ಅನ್ನು ಯಾವಾಗಲೂ ವಕೀಲರು ರಚಿಸಬೇಕು ಎಂಬ ಸಾಮಾನ್ಯ ಹಕ್ಕು ತಪ್ಪಾಗಿದೆ ಮತ್ತು ಇದು ಸಣ್ಣ ಸಾಲಗಾರರು ಸಂಪೂರ್ಣವಾಗಿ ಉತ್ತಮ ಹಕ್ಕುಗಳನ್ನು ಅನುಸರಿಸುವುದನ್ನು ನಿರುತ್ಸಾಹಗೊಳಿಸುತ್ತದೆ.
ವಿಚಾರಣೆಗಳು ಹೇಗೆ ನಡೆಯುತ್ತವೆ?
ವಿಚಾರಣೆಯು ಕ್ಲೈಮ್, ಆಧಾರಗಳು ಮತ್ತು ಸಾಕ್ಷ್ಯಗಳನ್ನು ನಿಗದಿಪಡಿಸುವ ಸಮನ್ಸ್ ರಿಟ್ (ದಂಡನೆ) ಯೊಂದಿಗೆ ಪ್ರಾರಂಭವಾಗುತ್ತದೆ, ಇದನ್ನು ದಂಡಾಧಿಕಾರಿಯು ಸಾಲಗಾರನ ಮೇಲೆ ಸಲ್ಲಿಸುತ್ತಾನೆ. ಸಾಲಗಾರನು ಹಾಜರಾಗದಿದ್ದರೆ, ನ್ಯಾಯಾಲಯವು ಪೂರ್ವನಿಯೋಜಿತ ತೀರ್ಪು ನೀಡುತ್ತದೆ. ಕ್ಲೈಮ್ ಕಾನೂನುಬಾಹಿರ ಅಥವಾ ಆಧಾರರಹಿತವೆಂದು ಕಂಡುಬಂದರೆ ಅದು ಕ್ಲೈಮ್ ಅನ್ನು ನೀಡುತ್ತದೆ. ಅದಕ್ಕಾಗಿಯೇ ದೋಷಪೂರಿತ ಹದಿನಾಲ್ಕು ದಿನಗಳ ಪತ್ರವು ಯಾರೂ ಬರದಿದ್ದರೂ ಸಹ ಸಾಲಗಾರನಿಗೆ ಅದರ ಸಂಗ್ರಹ ವೆಚ್ಚವನ್ನು ವಿಧಿಸುತ್ತದೆ.
ಸಾಲಗಾರನು ಹಾಜರಾಗಿ ಸಮರ್ಥಿಸಿಕೊಂಡರೆ, ಸಾಮಾನ್ಯವಾಗಿ ಲಿಖಿತ ಹೇಳಿಕೆಗಳ ವಿನಿಮಯ ನಡೆಯುತ್ತದೆ, ನಂತರ ಮೌಖಿಕ ವಿಚಾರಣೆ ನಡೆಯುತ್ತದೆ. ನಂತರ ನ್ಯಾಯಾಲಯವು ತೀರ್ಪು ನೀಡುತ್ತದೆ (ವೊನ್ನಿಸ್).
ಇದರ ಬೆಲೆ ಎಷ್ಟು, ಮತ್ತು ನೀವು ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಬಹುದೇ?
ವೆಚ್ಚ ಮತ್ತು ಅಪಾಯದ ಬಗ್ಗೆ ಮೂರು ಅಂಶಗಳನ್ನು ಮನಸ್ಸಿನಲ್ಲಿಟ್ಟುಕೊಳ್ಳಿ.
- ನ್ಯಾಯಾಲಯದ ಶುಲ್ಕವನ್ನು ಎರಡೂ ಪಕ್ಷಗಳು ಮುಂಚಿತವಾಗಿ ಪಾವತಿಸಬೇಕು. ಅವು ಕ್ಲೈಮ್ನ ಮೌಲ್ಯ ಮತ್ತು ಪಕ್ಷದ ಸ್ಥಿತಿಯನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ ಮತ್ತು ಅವುಗಳನ್ನು ಪ್ರತಿ ವರ್ಷ ಸೂಚ್ಯಂಕ ಮಾಡಲಾಗುತ್ತದೆ. ನ್ಯಾಯಾಂಗದ ಪ್ರಕಟಿತ ಕೋಷ್ಟಕದಿಂದ ಪ್ರಸ್ತುತ ಮೊತ್ತವನ್ನು ತೆಗೆದುಕೊಳ್ಳಿ.
- ಸಾಮಾನ್ಯವಾಗಿ ಸೋತ ಪಕ್ಷವು ವಿಜೇತರ ಕಾನೂನು ವೆಚ್ಚವನ್ನು ಪಾವತಿಸಲು ಆದೇಶಿಸಲಾಗುತ್ತದೆ. ಆದಾಗ್ಯೂ, ಆ ಕ್ರಮದಲ್ಲಿ ವಕೀಲರ ಶುಲ್ಕವನ್ನು ಸ್ಥಿರ ಪ್ರಮಾಣದಲ್ಲಿ ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ ಮತ್ತು ವಿರಳವಾಗಿ ನಿಜವಾಗಿ ಖರ್ಚು ಮಾಡಿದ್ದನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ.
- ಸಣ್ಣ ಮೊತ್ತದ ತೀರ್ಪು ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಲು ಅವಕಾಶವಿಲ್ಲದಿರಬಹುದು. ನಾಗರಿಕ ಕಾರ್ಯವಿಧಾನ ಸಂಹಿತೆಯು ಮೇಲ್ಮನವಿಯನ್ನು ಹೊರಗಿಡುವ ಕನಿಷ್ಠ ಮೌಲ್ಯವನ್ನು ನಿಗದಿಪಡಿಸುತ್ತದೆ.
ಸಾಮಾನ್ಯವಾಗಿ ತೀರ್ಪನ್ನು ತಾತ್ಕಾಲಿಕವಾಗಿ ಜಾರಿಗೊಳಿಸಬಹುದು ಎಂದು ಘೋಷಿಸಲಾಗುತ್ತದೆ. ನಂತರ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಿದರೂ ಸಹ ಅದನ್ನು ತಕ್ಷಣವೇ ಜಾರಿಗೊಳಿಸಬಹುದು. ತೀರ್ಪನ್ನು ನಂತರ ರದ್ದುಗೊಳಿಸಿದರೆ, ಸಾಲಗಾರನು ತಾನು ಸಂಗ್ರಹಿಸಿದ್ದನ್ನು ಮರುಪಾವತಿಸಬೇಕು ಮತ್ತು ಈ ಮಧ್ಯೆ ಸಾಲಗಾರನು ದಿವಾಳಿಯಾಗುವ ಅಪಾಯವನ್ನು ಅದು ಭರಿಸುತ್ತದೆ.
ತೀರ್ಪನ್ನು ಜಾರಿಗೊಳಿಸಲು ದಂಡಾಧಿಕಾರಿ ಏನು ಮಾಡಬಹುದು?
ತೀರ್ಪು ಮತ್ತು ಪಾವತಿ ಬೇಡಿಕೆಯನ್ನು ಪೂರೈಸಿದ ನಂತರ, ದಂಡಾಧಿಕಾರಿಯು ವೇತನ, ಬ್ಯಾಂಕ್ ಬ್ಯಾಲೆನ್ಸ್, ಸರಕುಗಳು, ಆಸ್ತಿ ಮತ್ತು ಷೇರುಗಳನ್ನು ಲಗತ್ತಿಸಬಹುದು. ಕಾನೂನು ಕನಿಷ್ಠ ಆದಾಯ ಮತ್ತು ಸಾಲಗಾರನಿಗೆ ದೈನಂದಿನ ಜೀವನಕ್ಕೆ ಅಗತ್ಯವಿರುವ ಸರಕುಗಳನ್ನು ರಕ್ಷಿಸುತ್ತದೆ.
ದಂಡಾಧಿಕಾರಿಯು ಸಾಲಗಾರನಿಗೆ ಅಧಿಕೃತ ಪ್ರತಿಯನ್ನು ಪೂರೈಸಿದ ನಂತರ ತೀರ್ಪು ಜಾರಿಗೆ ಬರುತ್ತದೆ. ಸೇವೆಯು ಔಪಚಾರಿಕತೆಯಲ್ಲ. ಸಾಲಗಾರನಿಗೆ ನೋಟಿಸ್ ಬಂದ ಕ್ಷಣ ಮತ್ತು ಅಲ್ಪಾವಧಿಯ ಶಾಸನಬದ್ಧ ಅವಧಿಗಳು ಪ್ರಾರಂಭವಾಗುವ ಕ್ಷಣ ಇದು. ದಂಡಾಧಿಕಾರಿ ಸಾಮಾನ್ಯವಾಗಿ ಪಾವತಿಗಾಗಿ ಬೇಡಿಕೆಯೊಂದಿಗೆ ತೀರ್ಪನ್ನು ನೀಡುತ್ತಾರೆ ಮತ್ತು ಆ ಬೇಡಿಕೆ ಅವಧಿ ಮುಗಿದ ನಂತರವೇ ಲಗತ್ತು ಅನುಸರಿಸಬಹುದು.

ಯಾವ ಸ್ವತ್ತುಗಳನ್ನು ಲಗತ್ತಿಸಬಹುದು?
ದಂಡಾಧಿಕಾರಿಗೆ ಒಂದು ನಿರ್ದಿಷ್ಟ ಟೂಲ್ಕಿಟ್ ಇರುತ್ತದೆ.
- ಮೂರನೇ ವ್ಯಕ್ತಿಯ (derdenbeslag) ಅಡಿಯಲ್ಲಿ ಜಪ್ತಿ ಮಾಡುವಿಕೆಯು ಸಾಲಗಾರನಿಗೆ ಬೇರೊಬ್ಬರು ನೀಡಬೇಕಾದ ಹಣವನ್ನು ಸೆರೆಹಿಡಿಯುತ್ತದೆ. ವಿಶಿಷ್ಟ ಉದಾಹರಣೆಗಳೆಂದರೆ ಉದ್ಯೋಗದಾತರು ಹೊಂದಿರುವ ವೇತನ, ಸಾರ್ವಜನಿಕ ಸಂಸ್ಥೆಯಿಂದ ಪಾವತಿಸಲಾದ ಪ್ರಯೋಜನ ಅಥವಾ ಬ್ಯಾಂಕಿನಲ್ಲಿ ಕ್ರೆಡಿಟ್ ಬ್ಯಾಲೆನ್ಸ್. ಮೂರನೇ ವ್ಯಕ್ತಿಯು ತನ್ನ ಬಳಿ ಏನಿದೆ ಎಂಬುದನ್ನು ಘೋಷಿಸಬೇಕು ಮತ್ತು ಅದನ್ನು ದಂಡಾಧಿಕಾರಿಗೆ ಪಾವತಿಸಬೇಕು.
- ಚಲಿಸಬಲ್ಲ ಸರಕುಗಳನ್ನು ಲಗತ್ತಿಸುವುದರಿಂದ ವ್ಯಾಪಾರ ದಾಸ್ತಾನು, ಯಂತ್ರೋಪಕರಣಗಳು ಅಥವಾ ವಾಹನವನ್ನು ವಶಪಡಿಸಿಕೊಳ್ಳಲು ಮತ್ತು ಸಾರ್ವಜನಿಕ ಹರಾಜಿನಲ್ಲಿ ಮಾರಾಟ ಮಾಡಲು ಅವಕಾಶ ನೀಡುತ್ತದೆ.
- ಸ್ಥಿರ ಆಸ್ತಿಯನ್ನು ಲಗತ್ತಿಸಬಹುದು ಮತ್ತು ನೋಟರಿ ಮೂಲಕ ಮಾರಾಟ ಮಾಡಬಹುದು.
- ಕಂಪನಿಯಲ್ಲಿನ ಷೇರುಗಳನ್ನು ಸಹ ಮುಟ್ಟುಗೋಲು ಹಾಕಿಕೊಳ್ಳಬಹುದು. ಕುಟುಂಬ ವ್ಯವಹಾರದಲ್ಲಿ ಇದು ಯಾವುದೇ ಭೌತಿಕ ಆಸ್ತಿಯನ್ನು ವಶಪಡಿಸಿಕೊಳ್ಳುವುದಕ್ಕಿಂತ ಹೆಚ್ಚು ಪರಿಣಾಮಕಾರಿಯಾಗಿದೆ.
ಜಾರಿಗೊಳಿಸುವಿಕೆಯ ಮಿತಿಗಳೇನು?
ಆ ಅಧಿಕಾರಗಳ ವಿರುದ್ಧ, ಡಚ್ ಕಾನೂನು ನಿಜವಾದ ಮಿತಿಗಳನ್ನು ನಿಗದಿಪಡಿಸುತ್ತದೆ. ಸಂರಕ್ಷಿತ ಗಳಿಕೆಯ ಮಿತಿ, ಬೆಸ್ಲಾಗ್ವ್ರಿಜೆ ವೋಟ್, ಸಾಲಗಾರನಿಗೆ ಲಗತ್ತಿಸಲಾಗದ ಕನಿಷ್ಠ ಆದಾಯವನ್ನು ಖಾತರಿಪಡಿಸುತ್ತದೆ. ಆ ಆಡಳಿತವನ್ನು ಸರಳೀಕರಿಸಿದ ಕಾರಣ, ದಂಡಾಧಿಕಾರಿಯು ಸಾಲಗಾರನು ಪೂರೈಸುವ ಮಾಹಿತಿಯನ್ನು ಅವಲಂಬಿಸುವ ಬದಲು ರಾಷ್ಟ್ರೀಯ ಆದಾಯ ಮತ್ತು ಪ್ರಯೋಜನಗಳ ದಾಖಲೆಗಳಲ್ಲಿ ಇರಿಸಲಾದ ಡೇಟಾದಿಂದ ಮಿತಿಯನ್ನು ಲೆಕ್ಕಾಚಾರ ಮಾಡುತ್ತಾನೆ. ಅದು ದೀರ್ಘಕಾಲದ ಸಂಕಷ್ಟದ ಮೂಲವನ್ನು ತೆಗೆದುಹಾಕಿತು.
ದೈನಂದಿನ ಜೀವನಕ್ಕೆ ಅಗತ್ಯವಾದ ವಸ್ತುಗಳು, ಹಾಸಿಗೆಗಳು, ಬಟ್ಟೆ, ಆಹಾರ ಮತ್ತು ಸಾಲಗಾರನಿಗೆ ಜೀವನೋಪಾಯಕ್ಕಾಗಿ ಅಗತ್ಯವಿರುವ ಉಪಕರಣಗಳು ಮುಂತಾದವುಗಳನ್ನು ವಶಪಡಿಸಿಕೊಳ್ಳಲಾಗುವುದಿಲ್ಲ. ಹಣದ ಸಾಲವನ್ನು ಪಾವತಿಸಲು ಅಸಮರ್ಥತೆಗೆ ಯಾವುದೇ ಜೈಲು ಶಿಕ್ಷೆ ಇಲ್ಲ. ಡಚ್ ಕಾನೂನಿನಲ್ಲಿ ಬಲವಂತದ ಬಂಧನವು ಕಿರಿದಾದ ಸಂದರ್ಭಗಳಲ್ಲಿ ಮಾತ್ರ ಅಸ್ತಿತ್ವದಲ್ಲಿದೆ ಮತ್ತು ಸಾಮಾನ್ಯ ವಸೂಲಾತಿ ಕ್ರಮವಾಗಿ ಅಲ್ಲ.
ಸಾಲಗಾರನಿಗೆ ಹಲವಾರು ಸಾಲಗಾರರು ಇದ್ದಲ್ಲಿ, ದಂಡಾಧಿಕಾರಿಗಳು ಕೇಂದ್ರ ಲಗತ್ತು ನೋಂದಣಿಯ ಮೂಲಕ ಸಮನ್ವಯ ಸಾಧಿಸುತ್ತಾರೆ ಮತ್ತು ಸಮನ್ವಯ ದಂಡಾಧಿಕಾರಿ ಸಂಗ್ರಹಿಸಿದ ಹಣವನ್ನು ವಿತರಿಸುತ್ತಾರೆ. ಸಾಧಾರಣ ಸಂಬಳಕ್ಕಾಗಿ ಸರದಿಯಲ್ಲಿ ತಡವಾಗಿ ಸೇರುವ ಸಾಲಗಾರನು ವರ್ಷಗಳವರೆಗೆ ಏನನ್ನೂ ಮರುಪಡೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ. ವಿಚಾರಣೆಯನ್ನು ಪ್ರಾರಂಭಿಸುವ ಮೊದಲು ವಸೂಲಾತಿಯನ್ನು ನಿರ್ಣಯಿಸಲು ಇದು ಒಂದು ಕಾರಣವಾಗಿದೆ, ಅವುಗಳನ್ನು ಗೆದ್ದ ನಂತರ ಅಲ್ಲ. ನ್ಯಾಯಸಮ್ಮತವಲ್ಲದ ರೀತಿಯಲ್ಲಿ ಜಾರಿಯನ್ನು ನಡೆಸಲಾಗುತ್ತಿದೆ ಎಂದು ನಂಬುವ ಸಾಲಗಾರನಿಗೆ ಪರಿಹಾರಗಳಿವೆ, ಇದನ್ನು ತೀರ್ಪಿನ ಜಾರಿಯ ವಿರುದ್ಧ ಕಾನೂನು ಪರಿಹಾರಗಳ ಕುರಿತು ನಮ್ಮ ಲೇಖನವು ವಿವರಿಸುತ್ತದೆ.
EU ಒಳಗೆ ಗಡಿಯಾಚೆಗೆ ನೀವು ಹೇಗೆ ಸಂಗ್ರಹಿಸುತ್ತೀರಿ?
ಒಂದು EU ಸದಸ್ಯ ರಾಷ್ಟ್ರದಿಂದ ಬಂದ ತೀರ್ಪನ್ನು ಮತ್ತೊಂದು EU ನಲ್ಲಿ ಪ್ರತ್ಯೇಕ ಜಾರಿಗೊಳಿಸುವಿಕೆಯ ಘೋಷಣೆಯಿಲ್ಲದೆ ಜಾರಿಗೊಳಿಸಬಹುದು. ಕ್ಲೈಮ್ಗೆ ಸಂಬಂಧಿಸಿದಂತೆ, ಯುರೋಪಿಯನ್ ಕಾರ್ಯವಿಧಾನಗಳು ಸಾಮಾನ್ಯವಾಗಿ ರಾಷ್ಟ್ರೀಯ ಮಾರ್ಗಕ್ಕಿಂತ ಸರಳವಾಗಿರುತ್ತವೆ.
ಇದು ನೆದರ್ಲ್ಯಾಂಡ್ಸ್ನ ಹೊರಗಿನ ಸಾಲಗಾರರಿಗೆ ಮತ್ತು ವಿದೇಶಿ ಸಾಲಗಾರರನ್ನು ಹೊಂದಿರುವ ಡಚ್ ಸಾಲಗಾರರಿಗೆ ಮುಖ್ಯವಾಗಿದೆ. ಬ್ರಸೆಲ್ಸ್ I ಬಿಸ್ ನಿಯಂತ್ರಣದ ಅಡಿಯಲ್ಲಿ, ಒಂದು ಸದಸ್ಯ ರಾಷ್ಟ್ರದಲ್ಲಿ ನೀಡಲಾದ ತೀರ್ಪನ್ನು ಮಧ್ಯಂತರ ಸಮೀಕರಣ ಕಾರ್ಯವಿಧಾನವಿಲ್ಲದೆ ಇತರ ಸದಸ್ಯ ರಾಷ್ಟ್ರಗಳಲ್ಲಿ ಗುರುತಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ಜಾರಿಗೊಳಿಸಲಾಗುತ್ತದೆ. ಡಚ್ ತೀರ್ಪನ್ನು ನೇರವಾಗಿ ಒಕ್ಕೂಟದ ಬೇರೆಡೆ ಇರುವ ದಂಡಾಧಿಕಾರಿಗೆ ಮತ್ತು ವಿದೇಶಿ ತೀರ್ಪನ್ನು ಡಚ್ಗೆ ಹಸ್ತಾಂತರಿಸಬಹುದು.
ಕ್ಲೈಮ್ಗೆ ಎರಡು ಸರಳೀಕೃತ ಕಾರ್ಯವಿಧಾನಗಳು ಅಸ್ತಿತ್ವದಲ್ಲಿವೆ. ಯುರೋಪಿಯನ್ ಪಾವತಿ ಆದೇಶವು ಅವಿರೋಧ ಗಡಿಯಾಚೆಗಿನ ಹಣದ ಕ್ಲೈಮ್ಗಳಿಗೆ ಲಿಖಿತ ಕಾರ್ಯವಿಧಾನವಾಗಿದ್ದು, ಇದರಲ್ಲಿ ನ್ಯಾಯಾಲಯವು ಪ್ರಮಾಣಿತ ರೂಪದ ಆಧಾರದ ಮೇಲೆ ಆದೇಶವನ್ನು ನೀಡುತ್ತದೆ. ಸಾಲಗಾರನು ಆಕ್ಷೇಪಿಸಿದರೆ, ಪ್ರಕರಣವು ಸಾಮಾನ್ಯ ಪ್ರಕ್ರಿಯೆಯಾಗಿ ಮುಂದುವರಿಯುತ್ತದೆ. ಯುರೋಪಿಯನ್ ಸಣ್ಣ ಕ್ಲೈಮ್ಗಳ ಕಾರ್ಯವಿಧಾನವು ಕಡಿಮೆ ಮೌಲ್ಯದ ಗಡಿಯಾಚೆಗಿನ ಕ್ಲೈಮ್ಗಳನ್ನು ಹೆಚ್ಚಾಗಿ ಬರವಣಿಗೆಯಲ್ಲಿ ಮತ್ತು ಕಡ್ಡಾಯ ಕಾನೂನು ಪ್ರಾತಿನಿಧ್ಯವಿಲ್ಲದೆ ನಿರ್ವಹಿಸುತ್ತದೆ. ಇದರ ಜೊತೆಗೆ, ಯುರೋಪಿಯನ್ ಖಾತೆ ಸಂರಕ್ಷಣಾ ಆದೇಶವು ಸಾಲಗಾರನು ಮತ್ತೊಂದು ಸದಸ್ಯ ರಾಷ್ಟ್ರದಲ್ಲಿ ಸಾಲಗಾರನ ಬ್ಯಾಂಕ್ ಖಾತೆಯನ್ನು ಫ್ರೀಜ್ ಮಾಡಲು ಅನುಮತಿಸುತ್ತದೆ, ಡಚ್ ಪೂರ್ವಾಗ್ರಹ ಲಗತ್ತಿಗೆ ಹೋಲಿಸಬಹುದಾದ ಷರತ್ತುಗಳ ಮೇಲೆ.
ಯಾವ ಮಾರ್ಗವು ಉತ್ತಮ ಎಂಬುದು ಸಾಲಗಾರ ಮತ್ತು ಅವನ ಸ್ವತ್ತುಗಳು ಎಲ್ಲಿವೆ, ಒಪ್ಪಂದವು ನ್ಯಾಯವ್ಯಾಪ್ತಿ ಮತ್ತು ಅನ್ವಯವಾಗುವ ಕಾನೂನಿನ ಬಗ್ಗೆ ಏನು ಹೇಳುತ್ತದೆ ಮತ್ತು ಕ್ಲೈಮ್ ನಿಜವಾಗಿಯೂ ನಿರ್ವಿವಾದವಾಗಿದೆಯೇ ಎಂಬುದರ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ. ನೀವು ಮೊದಲ ಪತ್ರವನ್ನು ಕಳುಹಿಸುವ ಮೊದಲು ಆ ಪ್ರಶ್ನೆಗಳಿಗೆ ಉತ್ತರಿಸಿ. ಯಾರೂ ಓದದ ನ್ಯಾಯವ್ಯಾಪ್ತಿಯ ಷರತ್ತು ಅತ್ಯಂತ ಕೆಟ್ಟ ಕ್ಷಣದಲ್ಲಿ ಹೊರಹೊಮ್ಮುತ್ತದೆ.
ಸಂಗ್ರಹಿಸಲು ಏನೂ ಉಳಿದಿಲ್ಲದಿದ್ದರೆ ಏನು?
ಪ್ರತಿಯೊಂದು ಕ್ಲೈಮ್ ಅನ್ನು ಜಾರಿಗೊಳಿಸಲು ಯೋಗ್ಯವಲ್ಲ, ಮತ್ತು ಯಾವುದೇ ಕಾರ್ಯವಿಧಾನದ ಪರಿಷ್ಕರಣೆಗಿಂತ ಮುಂಚಿತವಾಗಿಯೇ ಉಳಿಸುತ್ತದೆ ಎಂದು ಗುರುತಿಸುವುದು ಯೋಗ್ಯವಲ್ಲ. ದಿವಾಳಿತನ ಮತ್ತು ಪುನರ್ರಚನೆ ಕಾರ್ಯವಿಧಾನಗಳು ಸಾಮಾನ್ಯವಾಗಿ ಅಸುರಕ್ಷಿತ ಸಾಲಗಾರನಿಗೆ ಕಡಿಮೆ ಹಣವನ್ನು ಬಿಡುತ್ತವೆ.
ಸಾಲಗಾರನು ಪಾವತಿಸುವುದನ್ನು ನಿಲ್ಲಿಸಿದ್ದರೆ ಮತ್ತು ಒಂದಕ್ಕಿಂತ ಹೆಚ್ಚು ಸಾಲಗಾರರು ಇದ್ದರೆ, ಸಾಲಗಾರನು ದಿವಾಳಿತನ ಕಾಯ್ದೆಯಡಿಯಲ್ಲಿ ತನ್ನ ದಿವಾಳಿತನಕ್ಕಾಗಿ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು. ಅರ್ಜಿಯನ್ನು ಕೆಲವೊಮ್ಮೆ ಒತ್ತಡವಾಗಿ ಬಳಸಲಾಗುತ್ತದೆ ಮತ್ತು ಅದು ಮನಸ್ಸನ್ನು ಕೇಂದ್ರೀಕರಿಸುತ್ತದೆ. ಆದಾಗ್ಯೂ, ಇದು ಒಂದು ಮೊಂಡಾದ ಸಾಧನವಾಗಿದೆ. ದಿವಾಳಿತನವನ್ನು ಘೋಷಿಸಿದ ನಂತರ, ಟ್ರಸ್ಟಿ ಅಧಿಕಾರ ವಹಿಸಿಕೊಳ್ಳುತ್ತಾನೆ, ವೈಯಕ್ತಿಕ ಜಾರಿ ನಿಲ್ಲುತ್ತದೆ ಮತ್ತು ಅಸುರಕ್ಷಿತ ಸಾಲಗಾರನು ಸಾಮಾನ್ಯವಾಗಿ ಕಡಿಮೆ ಅಥವಾ ಏನನ್ನೂ ಪಡೆಯುವುದಿಲ್ಲ. ದಿವಾಳಿತನ ಕಾಯ್ದೆ ಮತ್ತು ಅದರ ಕಾರ್ಯವಿಧಾನಗಳ ಕುರಿತು ನಮ್ಮ ಅವಲೋಕನವು ಎಸ್ಟೇಟ್ ಅನ್ನು ಹೇಗೆ ನಿರ್ವಹಿಸಲಾಗುತ್ತದೆ ಎಂಬುದನ್ನು ವಿವರಿಸುತ್ತದೆ.
ಸಂಕಷ್ಟದಲ್ಲಿರುವ ವ್ಯವಹಾರವು ದಿವಾಳಿತನದ ಹೊರಗೆ ಪುನರ್ರಚನೆ ಯೋಜನೆಯನ್ನು ಪ್ರಸ್ತಾಪಿಸಬಹುದು. ನ್ಯಾಯಾಲಯವು ಆ ಯೋಜನೆಯನ್ನು ದೃಢೀಕರಿಸಬಹುದು ಇದರಿಂದ ಅದು ವಿರುದ್ಧವಾಗಿ ಮತ ಚಲಾಯಿಸಿದವರನ್ನು ಒಳಗೊಂಡಂತೆ ಭಿನ್ನಾಭಿಪ್ರಾಯದ ಸಾಲಗಾರರನ್ನು ಬಂಧಿಸುತ್ತದೆ. ಆ ಮಾರ್ಗವು ದೊಡ್ಡ ಸಾಲಗಾರರ ಸಾಲಗಾರರ ಸ್ಥಾನವನ್ನು ಗಣನೀಯವಾಗಿ ಬದಲಾಯಿಸಿದೆ, WHOA ಪುನರ್ರಚನೆ ಯೋಜನೆಯ ಕುರಿತು ನಮ್ಮ ಲೇಖನದಲ್ಲಿ ವಿವರಿಸಿದಂತೆ . ಒಬ್ಬ ವೈಯಕ್ತಿಕ ಸಾಲಗಾರನಿಗೆ, ಶಾಸನಬದ್ಧ ಸಾಲ ಮರುಹೊಂದಿಸುವ ಯೋಜನೆ ಮತ್ತು ಪುರಸಭೆಯ ಸಾಲ ನೆರವು ಎರಡೂ ಜಾರಿಗೊಳಿಸುವಿಕೆಯನ್ನು ನಿಲ್ಲಿಸಲು ಕಾರಣವಾಗುತ್ತವೆ. ಸಮೀಪಿಸುತ್ತಿರುವ ವ್ಯವಸ್ಥೆಯನ್ನು ನಿರ್ಲಕ್ಷಿಸುವ ಸಾಲಗಾರನು ಅದರ ಲಗತ್ತನ್ನು ಹಿಂದಿಕ್ಕಬಹುದು.
ವಿಚಾರಣೆಯನ್ನು ಪ್ರಾರಂಭಿಸುವ ಮೊದಲು ಪ್ರಾಯೋಗಿಕ ಪರೀಕ್ಷೆ ಸರಳವಾಗಿದೆ: ಚೇತರಿಸಿಕೊಳ್ಳಲು ಏನಾದರೂ ಇದೆಯೇ, ಮತ್ತು ಫೈಲ್ ಕ್ಲೈಮ್ ಅನ್ನು ಸಾಬೀತುಪಡಿಸಬಹುದೇ? ಟ್ರೇಡ್ ರಿಜಿಸ್ಟರ್, ಭೂ ನೋಂದಣಿ ಮತ್ತು, ಸಂಬಂಧಿತವಾದಲ್ಲಿ, ಲಗತ್ತುಗಳ ನೋಂದಣಿಯನ್ನು ಹುಡುಕುವುದು ಮಧ್ಯಾಹ್ನದ ನಂತರ ಮೊದಲ ಪ್ರಶ್ನೆಗೆ ಉತ್ತರಿಸುತ್ತದೆ. ಯಾವುದೇ ಆಸ್ತಿಗಳಿಲ್ಲದ ಸಾಲಗಾರನ ಮೇಲೆ ಮೊಕದ್ದಮೆ ಹೂಡುವುದರಿಂದ ತೀರ್ಪು, ಬಿಲ್ ಮತ್ತು ಹಣವಿಲ್ಲ.
ಸಾಲಗಾರ ಈಗ ಏನು ಮಾಡಬೇಕು?
ನೆದರ್ಲ್ಯಾಂಡ್ಸ್ನಲ್ಲಿ ಸಾಲ ವಸೂಲಾತಿಯು ಆಕ್ರಮಣಶೀಲತೆಗಿಂತ ಸಿದ್ಧತೆಗೆ ಹೆಚ್ಚಿನ ಪ್ರತಿಫಲ ನೀಡುತ್ತದೆ. ಸಾಲವನ್ನು ತಲುಪಿಸುವ ಮೊದಲು ಮೂಲಭೂತ ಅಂಶಗಳನ್ನು ಜಾರಿಗೆ ತನ್ನಿ ಮತ್ತು ಪಾವತಿ ಅವಧಿ ಮುಗಿದ ನಂತರ ತಕ್ಷಣವೇ ಕಾರ್ಯನಿರ್ವಹಿಸಿ.
- ನೀವು ವಿತರಣೆ ಮಾಡುವ ಮೊದಲು ಪಾವತಿ ಅವಧಿ ಮತ್ತು ಅನ್ವಯವಾಗುವ ಸಾಮಾನ್ಯ ಷರತ್ತುಗಳನ್ನು ಲಿಖಿತವಾಗಿ ಒಪ್ಪಿಕೊಳ್ಳಿ. ಷರತ್ತುಗಳನ್ನು ನಿಜವಾಗಿಯೂ ಒದಗಿಸಲಾಗಿದೆಯೇ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ, ಏಕೆಂದರೆ ಎಂದಿಗೂ ಒದಗಿಸದ ನಿಯಮಗಳನ್ನು ರದ್ದುಗೊಳಿಸಬಹುದು.
- ತ್ವರಿತವಾಗಿ ಇನ್ವಾಯ್ಸ್ ಮಾಡಿ ಮತ್ತು ರವಾನೆಯ ಪುರಾವೆಯನ್ನು ಇಟ್ಟುಕೊಳ್ಳಿ.
- ಅವಧಿ ಮುಗಿಯುವ ದಿನದಂದು ಜ್ಞಾಪನೆಯನ್ನು ಕಳುಹಿಸಿ, ಒಂದು ತಿಂಗಳ ನಂತರ ಅಲ್ಲ.
- ಗ್ರಾಹಕರ ವಿರುದ್ಧ, ಕಾನೂನು ಪಾಲಿಸುವ ಹದಿನಾಲ್ಕು ದಿನಗಳ ಪತ್ರವನ್ನು ಕಳುಹಿಸಿ. ಆ ಒಂದೇ ದಾಖಲೆಯು ನಿಮ್ಮ ಸಂಗ್ರಹ ವೆಚ್ಚಗಳು ಉಳಿಯುತ್ತವೆಯೇ ಎಂದು ನಿರ್ಧರಿಸುತ್ತದೆ.
- ಪಾವತಿ ಇನ್ನೂ ಆಗದಿದ್ದರೆ, ಉದ್ದೇಶಪೂರ್ವಕವಾಗಿ ನಿರ್ಧರಿಸಿ: ಮರುಪಡೆಯುವಿಕೆಯನ್ನು ನಿರ್ಣಯಿಸಿ, ಮಿತಿ ಅವಧಿಯನ್ನು ಪರಿಶೀಲಿಸಿ, ಲಗತ್ತು ಪ್ರಮಾಣಾನುಗುಣವಾಗಿದೆಯೇ ಎಂದು ಪರಿಗಣಿಸಿ ಮತ್ತು ಉಪ ಜಿಲ್ಲಾ ನ್ಯಾಯಾಲಯ, ಜಿಲ್ಲಾ ನ್ಯಾಯಾಲಯ ಮತ್ತು ಯುರೋಪಿಯನ್ ಕಾರ್ಯವಿಧಾನದ ನಡುವೆ ಆಯ್ಕೆಮಾಡಿ.
ಮತ್ತು ಫೈಲ್ ಅನ್ನು ಇಟ್ಟುಕೊಳ್ಳಿ. ಡಚ್ ನ್ಯಾಯಾಲಯದಲ್ಲಿ ವಿಫಲವಾಗುವ ಹಕ್ಕುಗಳು ಹೆಚ್ಚಾಗಿ ಅರ್ಹತೆಯ ಮೇಲೆ ಅಲ್ಲ, ಪುರಾವೆಗಳ ಮೇಲೆ ಅಥವಾ ತಪ್ಪಿದ ಔಪಚಾರಿಕತೆಯ ಮೇಲೆ ವಿಫಲವಾಗುತ್ತವೆ.
ಸಂಕ್ಷಿಪ್ತವಾಗಿ
- ಸಾಲಗಾರನು ಡೀಫಾಲ್ಟ್ ಆಗಿದ್ದರೆ ಮಾತ್ರ ಬಡ್ಡಿ ಮತ್ತು ವಸೂಲಾತಿ ವೆಚ್ಚಗಳು ಅನ್ವಯವಾಗುತ್ತವೆ, ಸಾಮಾನ್ಯವಾಗಿ ಡೀಫಾಲ್ಟ್ ಬಗ್ಗೆ ಲಿಖಿತ ಸೂಚನೆಯ ನಂತರ (ಸಿವಿಲ್ ಕೋಡ್ನ ಲೇಖನಗಳು 6:82 ಮತ್ತು 6:83).
- ಗ್ರಾಹಕರ ವಿರುದ್ಧವಾಗಿ, ಸಂಗ್ರಹ ವೆಚ್ಚಗಳಿಗೆ ಸರಿಯಾದ ಹದಿನಾಲ್ಕು ದಿನಗಳ ಪತ್ರದ ಅಗತ್ಯವಿದೆ; ಗಡುವು ಸ್ವೀಕೃತಿಯ ಮರುದಿನ ಪ್ರಾರಂಭವಾಗುತ್ತದೆ (ECLI:NL:HR:2016:2704).
- 1 ಏಪ್ರಿಲ್ 2025 ರಿಂದ, ಸಂಗ್ರಹ ಸೇವಾ ಪೂರೈಕೆದಾರರು ಜಸ್ಟಿಸ್ನಲ್ಲಿ ನೋಂದಾಯಿಸಿಕೊಳ್ಳಬೇಕು; ಸಮನ್ಸ್ ಮತ್ತು ಲೆವಿ ಲಗತ್ತನ್ನು ಸಲ್ಲಿಸುವ ಏಕೈಕ ವ್ಯಕ್ತಿ ದಂಡಾಧಿಕಾರಿ.
- ಐದು ವರ್ಷಗಳ ನಂತರ ಒಪ್ಪಂದದ ಪಾವತಿ ಹಕ್ಕುಗಳು ಸಾಮಾನ್ಯವಾಗಿ ಕಾಲಾವಕಾಶ ಕಡಿತಗೊಳ್ಳುತ್ತವೆ, ಆದರೆ ಲಿಖಿತ ಬೇಡಿಕೆಯು ಅವಧಿಯನ್ನು ಅಡ್ಡಿಪಡಿಸುತ್ತದೆ (ಸಿವಿಲ್ ಕೋಡ್ನ ಲೇಖನಗಳು 3:307 ಮತ್ತು 3:317).
- ನೀವು ಮೊಕದ್ದಮೆ ಹೂಡುವ ಮೊದಲು ವಸೂಲಾತಿಯನ್ನು ಪರಿಶೀಲಿಸಿ, ಮತ್ತು ಪೂರ್ವಾಗ್ರಹ ಪೀಡಿತ ಲಗತ್ತು ಅಥವಾ ಸಾಲಗಾರ ಅಥವಾ ಅವನ ಸ್ವತ್ತುಗಳು ವಿದೇಶದಲ್ಲಿರುವ ಯುರೋಪಿಯನ್ ಕಾರ್ಯವಿಧಾನವನ್ನು ಪರಿಗಣಿಸಿ.
ನೆದರ್ಲ್ಯಾಂಡ್ಸ್ನಲ್ಲಿ ಸಾಲ ವಸೂಲಾತಿ ಕುರಿತು ಸಾಮಾನ್ಯ ಪ್ರಶ್ನೆಗಳು
ಸಾಲ ವಸೂಲಾತಿ ಪ್ರಕ್ರಿಯೆಯು ಎಷ್ಟು ಸಮಯ ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ?
ಅದು ಮುಖ್ಯವಾಗಿ ಸಾಲಗಾರನ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ. ಸಾಲಗಾರನು ಸಹಕಾರಿಯಾಗಿದ್ದರೆ, ಸೌಹಾರ್ದಯುತ ಹಂತವನ್ನು ಕೆಲವು ವಾರಗಳಲ್ಲಿ ಪೂರ್ಣಗೊಳಿಸಬಹುದು. ಪ್ರತಿಕ್ರಿಯೆಯನ್ನು ಪಡೆಯಲು ಹಲವಾರು ಜ್ಞಾಪನೆಗಳನ್ನು ತೆಗೆದುಕೊಂಡರೆ, ಈ ಹಂತವು ಹಲವಾರು ತಿಂಗಳುಗಳವರೆಗೆ ಇರುತ್ತದೆ.
ವಿಷಯವು ನ್ಯಾಯಾಲಯಕ್ಕೆ ಹೋಗಬೇಕಾದರೆ, ಅದು ಗಣನೀಯವಾಗಿ ಹೆಚ್ಚು ಸಮಯ ತೆಗೆದುಕೊಳ್ಳುತ್ತದೆ. ಸರಳವಾದ, ವಿವಾದರಹಿತ ಪ್ರಕರಣ, ಸಾಮಾನ್ಯವಾಗಿ ಡೀಫಾಲ್ಟ್ ಆಗಿ ನಿರ್ಧರಿಸಲ್ಪಡುತ್ತದೆ, ಹಲವಾರು ತಿಂಗಳುಗಳನ್ನು ಸೇರಿಸುತ್ತದೆ. ಪ್ರಮುಖ ವಿವಾದ ಅಥವಾ ಹಲವಾರು ಪಕ್ಷಗಳನ್ನು ಹೊಂದಿರುವ ಸಮರ್ಥಿಸಲಾದ ಪ್ರಕರಣವು ಮೊದಲ ಬೇಡಿಕೆ ಪತ್ರದಿಂದ ಅಂತಿಮ ತೀರ್ಪಿನವರೆಗೆ ಒಂದು ವರ್ಷಕ್ಕೂ ಹೆಚ್ಚು ಸಮಯ ತೆಗೆದುಕೊಳ್ಳಬಹುದು. ನ್ಯಾಯಾಲಯದ ಸ್ವಂತ ವೇಳಾಪಟ್ಟಿ ಮತ್ತು ಪ್ರಕರಣಗಳ ಹೊರೆಯು ಸಮಯದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ. ತೀರ್ಪಿನ ನಂತರ ಜಾರಿಗೊಳಿಸುವಿಕೆಯು ಸಾಲಗಾರನ ಆಸ್ತಿಗಳನ್ನು ಅವಲಂಬಿಸಿ ಹೆಚ್ಚಿನ ಸಮಯ ತೆಗೆದುಕೊಳ್ಳಬಹುದು.
ಸಾಲ ವಸೂಲಾತಿ ವೆಚ್ಚವನ್ನು ಯಾರು ಭರಿಸುತ್ತಾರೆ?
ಸಾಲದಾತನು ಸರಿಯಾದ ಕಾನೂನು ಕ್ರಮಗಳನ್ನು ಅನುಸರಿಸಿದ್ದರೆ, ಸಾಲಗಾರನು ಸಾಮಾನ್ಯವಾಗಿ ಕಾನೂನುಬಾಹಿರ ವಸೂಲಾತಿ ವೆಚ್ಚವನ್ನು ಪಾವತಿಸುತ್ತಾನೆ. ಗ್ರಾಹಕರ ವಿರುದ್ಧ, ಅದು ಸಿವಿಲ್ ಕೋಡ್ನ ಆರ್ಟಿಕಲ್ 6:96 ರ ಅಡಿಯಲ್ಲಿ ಹದಿನಾಲ್ಕು ದಿನಗಳ ದೂರು ಪತ್ರವನ್ನು ಒಳಗೊಂಡಿದೆ.
ಗ್ರಾಹಕರಿಗೆ, ವೆಚ್ಚಗಳನ್ನು ಕಾನೂನುಬಾಹಿರ ಸಂಗ್ರಹ ವೆಚ್ಚಗಳ ನಿಯಮಗಳಿಂದ ಮಿತಿಗೊಳಿಸಲಾಗುತ್ತದೆ, ಇದನ್ನು ಸಾಮಾನ್ಯವಾಗಿ WIK (ವೆಟ್ ನಾರ್ಮರಿಂಗ್ ಬ್ಯೂಟೆನೆರ್ಚೆಟೆಲಿಜ್ಕೆ ಇನ್ಕಾಸೊಕೊಸ್ಟೆನ್) ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ವೆಚ್ಚಗಳನ್ನು ಶಾಸನಬದ್ಧ ಕನಿಷ್ಠ ಮತ್ತು ಗರಿಷ್ಠದೊಂದಿಗೆ ಅಸಲಿನ ಕಡಿಮೆಯಾಗುವ ಶೇಕಡಾವಾರು ಎಂದು ಲೆಕ್ಕಹಾಕಲಾಗುತ್ತದೆ. ಇದು ಸಾಲದಾತರು ಅತಿಯಾದ ಶುಲ್ಕವನ್ನು ಸೇರಿಸುವುದನ್ನು ತಡೆಯುತ್ತದೆ. ವ್ಯವಹಾರಗಳ ನಡುವೆ, ಪಕ್ಷಗಳು ತಮ್ಮ ಒಪ್ಪಂದ ಅಥವಾ ಸಾಮಾನ್ಯ ಷರತ್ತುಗಳಲ್ಲಿ ವಿಭಿನ್ನ ಸಂಗ್ರಹ ವೆಚ್ಚಗಳನ್ನು ಒಪ್ಪಿಕೊಳ್ಳಬಹುದು.
ವಸೂಲಾತಿ ಪ್ರಕ್ರಿಯೆಯ ಸಮಯದಲ್ಲಿ ನಾನು ಸಾಲವನ್ನು ವಿವಾದಿಸಬಹುದೇ?
ಹೌದು. ನೀವು ಯಾವುದೇ ಸಮಯದಲ್ಲಿ ಕ್ಲೈಮ್ ಅನ್ನು ಪ್ರಶ್ನಿಸಬಹುದು. ಲಿಖಿತವಾಗಿ ಮತ್ತು ಸಾಧ್ಯವಾದಷ್ಟು ಬೇಗ ಹಾಗೆ ಮಾಡಿ, ಮತ್ತು ನೀವು ಏಕೆ ಒಪ್ಪುವುದಿಲ್ಲ ಎಂಬುದನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ವಿವರಿಸಿ: ಉದಾಹರಣೆಗೆ, ಮೊತ್ತ ತಪ್ಪಾಗಿದೆ, ಸರಕು ಅಥವಾ ಸೇವೆಗಳನ್ನು ಸರಿಯಾಗಿ ತಲುಪಿಸಲಾಗಿಲ್ಲ ಅಥವಾ ಯಾವುದೇ ಸಾಲ ಅಸ್ತಿತ್ವದಲ್ಲಿಲ್ಲ.
ಲಿಖಿತ, ತಾರ್ಕಿಕ ವಿವಾದವು ಕ್ಲೇಮ್ ಅನ್ನು ಕಣ್ಮರೆಯಾಗುವಂತೆ ಮಾಡುವುದಿಲ್ಲ, ಆದರೆ ಇದರರ್ಥ ಸಾಲದಾತನು ವಿಷಯವನ್ನು ಮತ್ತಷ್ಟು ಮುಂದುವರಿಸಲು ಬಯಸಿದರೆ ಕ್ಲೇಮ್ ಅನ್ನು ಸಾಬೀತುಪಡಿಸಬೇಕಾಗುತ್ತದೆ. ಸಾಲದಾತನು ನ್ಯಾಯಾಲಯಕ್ಕೆ ಹೋದರೆ, ನಿಮ್ಮ ಲಿಖಿತ ಆಕ್ಷೇಪಣೆಗಳು ನಿಮ್ಮ ಪ್ರತಿವಾದದ ಆಧಾರವಾಗಿದೆ. ತಪ್ಪಾದ ಮಾಹಿತಿಯೊಂದಿಗೆ ಪತ್ರಗಳನ್ನು ಕಳುಹಿಸುವುದನ್ನು ಮುಂದುವರಿಸುವ ಅಥವಾ ತೆಗೆದುಕೊಳ್ಳಲಾಗದ ಕ್ರಮಗಳನ್ನು ಬೆದರಿಸುವ ಸಂಗ್ರಹಣಾ ಸಂಸ್ಥೆಯು ಸಂಗ್ರಹಣಾ ಸೇವಾ ಪೂರೈಕೆದಾರರಿಗೆ ಅನ್ವಯಿಸುವ ನಿಯಮಗಳನ್ನು ಉಲ್ಲಂಘಿಸುತ್ತದೆ.
ಕ್ಲೈಮ್ ಅನ್ನು ವಿವಾದಿಸುವ ಹಕ್ಕು ಸಾಲದಾತನು ತಾನು ಏನನ್ನು ಬಯಸುತ್ತಾನೆ ಎಂಬುದನ್ನು ಸಾಬೀತುಪಡಿಸಬೇಕು ಎಂದು ಖಚಿತಪಡಿಸುತ್ತದೆ. ಇದು ತಪ್ಪಾದ ಇನ್ವಾಯ್ಸ್ಗಳ ಆಧಾರದ ಮೇಲೆ ವಸೂಲಾತಿ ಕ್ರಮದಿಂದ ನಿಮ್ಮನ್ನು ರಕ್ಷಿಸುತ್ತದೆ.
ಸಾಲ ವಸೂಲಾತಿ ಸಂಸ್ಥೆ ಮತ್ತು ದಂಡಾಧಿಕಾರಿಯ ನಡುವಿನ ವ್ಯತ್ಯಾಸವೇನು?
ವ್ಯತ್ಯಾಸವು ಅವರ ಅಧಿಕಾರಗಳಲ್ಲಿದೆ. ದಂಡಾಧಿಕಾರಿ ಮಾತ್ರ ಸಮನ್ಸ್ ಜಾರಿ ಮಾಡಬಹುದು ಮತ್ತು ತೀರ್ಪನ್ನು ಜಾರಿಗೊಳಿಸಬಹುದು.
- A ಸಾಲ ವಸೂಲಾತಿ ಸಂಸ್ಥೆ (ಇಂಕಾಸೊಬ್ಯೂರೋ) ಸೌಹಾರ್ದಯುತ ಹಂತದಲ್ಲಿ ಮಾತ್ರ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ. ಇದು ಪತ್ರಗಳನ್ನು ಕಳುಹಿಸಬಹುದು, ಫೋನ್ ಕರೆಗಳನ್ನು ಮಾಡಬಹುದು ಮತ್ತು ಪಾವತಿ ಯೋಜನೆಯನ್ನು ಮಾತುಕತೆ ಮಾಡಬಹುದು. ಇದು ವಿಶೇಷ ಕಾನೂನು ಅಧಿಕಾರವಿಲ್ಲ ನಿಮ್ಮನ್ನು ಹಣ ಪಾವತಿಸಲು ಒತ್ತಾಯಿಸಲು.
- A ದಂಡಾಧಿಕಾರಿ (ಗೆರೆಚ್ಟ್ಸ್ಡರ್ವಾರ್ಡರ್) ರಾಜಾಜ್ಞೆಯಿಂದ ನೇಮಕಗೊಂಡ ಸಾರ್ವಜನಿಕ ಅಧಿಕಾರಿ. ದಂಡಾಧಿಕಾರಿ ಮಾತ್ರ ಸಮನ್ಸ್ ರಿಟ್ ಅನ್ನು ಜಾರಿಗೊಳಿಸಬಹುದು ಮತ್ತು ತೀರ್ಪು ಬಂದ ನಂತರ, ಆಸ್ತಿಗಳು ಅಥವಾ ವೇತನವನ್ನು ಲಗತ್ತಿಸುವ ಮೂಲಕ ಅದನ್ನು ಜಾರಿಗೊಳಿಸಬಹುದು. ದಂಡಾಧಿಕಾರಿಯು ಸೌಹಾರ್ದಯುತ ವಸೂಲಾತಿಯನ್ನು ಸಹ ನಿರ್ವಹಿಸಬಹುದು, ಆದರೆ ನಂತರ ಏಜೆನ್ಸಿಗಿಂತ ಹೆಚ್ಚಿನ ಅಧಿಕಾರವನ್ನು ಹೊಂದಿರುವುದಿಲ್ಲ.
ಮರುಪಾವತಿಸದ ಸಾಲಗಳು ವ್ಯಾಪಕ ಆರ್ಥಿಕ ಪರಿಣಾಮಗಳನ್ನು ಬೀರಬಹುದು. ಉದಾಹರಣೆಗೆ, ನಿಮ್ಮ ವಿರುದ್ಧದ ತೀರ್ಪು ಮತ್ತು ಲಗತ್ತುಗಳು ಹೊಸ ಹಣಕಾಸು ವ್ಯವಸ್ಥೆ ಮಾಡಲು ಕಷ್ಟವಾಗಬಹುದು.
ನೀವು ಎಲ್ಲಿದ್ದೀರಿ ಎಂದು ಖಚಿತವಿಲ್ಲವೇ? ನಿಮ್ಮ ಪರಿಸ್ಥಿತಿಯ ಬಗ್ಗೆ ನಮಗೆ ತಿಳಿಸಿ. ಒಂದು ಕೆಲಸದ ದಿನದೊಳಗೆ ನಿಮ್ಮ ಆಯ್ಕೆಗಳನ್ನು ನಾವು ನಿಮಗೆ ತಿಳಿಸುತ್ತೇವೆ.
ಹೇಗೆ Law & More ಇದಕ್ಕೆ ನಿಮಗೆ ಸಹಾಯ ಮಾಡಬಹುದು ಎಂಬುದನ್ನು ನಮ್ಮ ಕಾರ್ಪೊರೇಟ್ ವಕೀಲರು ಪುಟ.